DAS WICHTIGSTE VORWEG
Eine korrekte Lohnabrechnung beginnt mit der richtigen GAV-Unterstellung und Lohneinstufung. Arbeits- und Reisezeiten müssen nachvollziehbar erfasst werden. Besonders wichtig: Die Allgemeinverbindlicherklärung erfasst nicht den gesamten Vertrag – der Reisezeitabzug nach Art. 8.8 GAV gilt für Nichtverbandsbetriebe ohne entsprechende Vertragsbindung nicht.
Stundenrapport 2027 für Maler und Gipser: kostenlose PDF-Vorlage
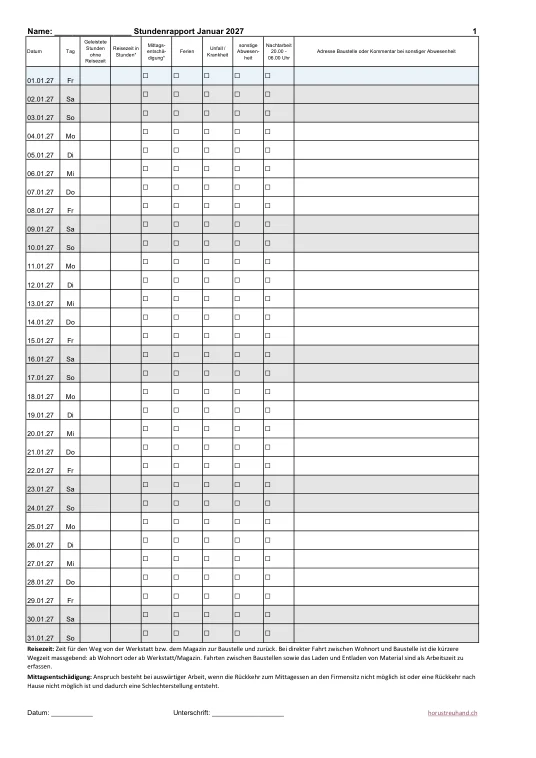
Sie suchen eine Stundenrapport-Vorlage für Ihren Maler- oder Gipserbetrieb? Hier können Sie den Monatsrapport für Januar bis Dezember 2027 kostenlos herunterladen. Die zwölf vorbereiteten Monatsblätter enthalten die jeweiligen Kalendertage und lassen sich ausdrucken und von Hand ausfüllen. Eine Anmeldung ist nicht erforderlich.
KOSTENLOSE VORLAGE
Vorlage für Maler- und Gipserbetriebe: Arbeitsstunden, Reisezeit, Abwesenheiten und Baustellen übersichtlich rapportieren.
Stundenrapport 2027 herunterladen Fragen zu Löhnen oder Rapporten? Kontaktieren Sie unsWas die Vorlage enthält und wie Sie sie verwenden
- Geleistete Stunden ohne Reisezeit und Reisezeit separat eintragen.
- Mittagsentschädigung, Ferien, Unfall oder Krankheit sowie weitere Abwesenheiten vermerken.
- Nachtarbeit kennzeichnen und Baustellenadressen beziehungsweise Kommentare ergänzen.
- Den Rapport pro Mitarbeitenden führen und das Namensfeld sowie Datum und Unterschrift ausfüllen.
- Die Einträge regelmässig auf Vollständigkeit prüfen und mit der Lohnadministration abstimmen.
Die Vorlage fasst Stunden pro Tag zusammen und enthält keine eigenen Felder für Arbeitsbeginn, Arbeitsende oder Pausenzeiten. Bei normaler Arbeitszeiterfassung nach Art. 73 ArGV 1 müssen auch die Lage der Arbeitszeit und Pausen von einer halben Stunde und mehr nachvollziehbar sein. Ergänzen Sie diese Angaben beispielsweise im Kommentarfeld oder in einer separaten Tagesaufzeichnung. Prüfen Sie ausserdem, ob Ihre gesamte Arbeitszeitkontrolle den anwendbaren GAV-Anforderungen entspricht; der Monatsrapport allein ersetzt diese Prüfung nicht.
Horus Treuhand unterstützt Maler- und Gipserbetriebe bei Lohnadministration, Buchhaltung und der Einordnung ihrer GAV-Fragen. Mit nachvollziehbaren Rapporten schaffen Sie eine bessere Grundlage für die monatliche Abrechnung. Die folgenden Abschnitte erläutern die wichtigsten Punkte des GAV; die dargestellte Mindestlohntabelle bezieht sich auf 2026.
Zuerst klären: Welcher GAV gilt für Ihren Betrieb?
Der GAV für das Maler- und Gipsergewerbe läuft vom 1. April 2026 bis 31. März 2029. Der neue Grundbeschluss über die Allgemeinverbindlicherklärung ist seit 1. September 2026 in Kraft. Für frühere Abrechnungsperioden ist der damals geltende Beschluss gesondert zu prüfen. Vertragsbeginn und Inkrafttreten der neuen Allgemeinverbindlicherklärung sind somit auseinanderzuhalten.
Zum räumlichen Geltungsbereich gehören unter anderem die Kantone Zürich, Thurgau und St. Gallen. Eine wichtige Ausnahme betrifft das Gipsergewerbe in der Stadt Zürich. Entscheidend sind zudem die tatsächlich ausgeübten Tätigkeiten: Auch ein entsprechender Betriebsteil kann erfasst sein. Allein der Firmenname sagt über die Unterstellung wenig aus.
Die allgemeinverbindlich erklärten Bestimmungen gelten im erfassten Bereich auch für Nichtverbandsbetriebe. Ausgenommen sind insbesondere kaufmännisches Personal, Personen in höherer leitender Stellung und Lernende. Für Lernende enthält der Vertrag eine separate Protokollvereinbarung. Bei gemischten Tätigkeiten oder wechselnden Einsatzorten sollte die Unterstellung vor der ersten Lohnabrechnung geklärt werden.
Mindestlöhne: Funktion und Qualifikation bestimmen die Kategorie
Die Lohneinstufung richtet sich nach Tätigkeit, Funktion und beruflicher Qualifikation und ist auf der Lohnabrechnung auszuweisen. Ein langjähriger Hilfsarbeiter kann nicht beliebig in derselben Kategorie bleiben: Nach maximal vier Jahren erfolgt der Wechsel von Kategorie C zu B. Branchenfremde wechseln nach zwölf Monaten von D zu C.
| Lohnkategorie | Maler | Gipser |
|---|---|---|
| V – Vorarbeiter | 5’744 | 5’956 |
| Q – Baustellenleiter Maler | 5’300 | – |
| A – Gelernte Berufsarbeiter ab 3 Jahren Berufserfahrung | 5’051 | 5’267 |
| B – Berufsarbeiter | 4’667 | 4’841 |
| C – Hilfsarbeiter | 4’429 | 4’590 |
| D – Branchenfremde | 4’147 | 4’258 |
Für die Kategorien V, Q und A sind die jeweiligen Qualifikations- und Einsatzvoraussetzungen zu prüfen. Die Lohnbestimmungen der Kategorien B, C und D gelten nach zurückgelegtem 18. Altersjahr. Für EFZ- und EBA-Lehrabgänger bestehen eigene Ansätze mit zusätzlichen Voraussetzungen; sie sind in dieser Tabelle nicht dargestellt. Bei Teilzeit wird der Mindestlohn proportional zum Beschäftigungsgrad berechnet. Für 2027 und 2028 sieht der GAV einen Teuerungsausgleich vor: Die Tabelle darf deshalb nicht ungeprüft für spätere Jahre übernommen werden.
Arbeitszeit: Ein vollständiger Rapport ist die Grundlage
Bei einem Vollzeitpensum beträgt die normale Arbeitszeit acht Stunden pro Tag und 40 Stunden pro Woche. Für 2026 und 2027 sieht der GAV jeweils 2’088 Jahresstunden vor, für 2028 sind es 2’080. Bei Ein- und Austritten sowie Teilzeit muss die massgebende Sollzeit entsprechend bestimmt werden.
Rapportiert werden nicht nur die Stunden beim Kunden. Auch Auftragsentgegennahme, Laden und Entladen, Baustellenwechsel sowie Vorbereitungs-, Abschluss- und Reinigungsarbeiten gehören nach dem GAV zur produktiven Arbeitszeit. Die Reisezeit ist separat zu dokumentieren. Die Arbeitszeitkontrolle muss auf den Tagesrapporten beruhen; die ZPBK-Vorlage oder ein in jeder Beziehung gleichwertiges System ist zu verwenden.
Mehrstunden und Überzeit sind getrennt zu beurteilen. Für Mehrstunden bestehen Regeln zur Kompensation und zur Auszahlung, die sich am Jahresende und bei Austritt auswirken. Ein einheitlicher Saldo ohne dokumentierte Stundenarten reicht für eine zuverlässige Abrechnung nicht aus. Vom Arbeitgeber verursachte Minderstunden dürfen nicht einfach vom Lohn abgezogen werden.
Reisezeit: Der Abzug gilt nicht für alle Betriebe
Art. 8.8 GAV sieht für entsprechend gebundene Betriebe einen unbezahlten Anteil der täglichen Hin- und Rückfahrt zwischen Werkstatt und Arbeitsstelle vor: 25 Minuten ab 1. April 2026, 20 Minuten ab 1. April 2027 und 15 Minuten ab 1. April 2028. Die jeweils darüber liegende Zeit wird als bezahlte Arbeitszeit angerechnet.
Diese Bestimmung ist nicht allgemeinverbindlich erklärt. Die ZPBK unterscheidet deshalb zwischen SMGV-Mitgliedern beziehungsweise angeschlossenen Einzelvertragspartnern und Nichtverbandsbetrieben: Letztere müssen die betreffende Reisezeit ohne diesen Abzug ab der ersten Minute als Arbeitszeit erfassen und vergüten. Der gewöhnliche private Arbeitsweg ist davon zu unterscheiden.
Beispiel für Oktober 2026: Bei insgesamt 60 Minuten Fahrt zwischen Werkstatt und Baustelle fallen bei anwendbarem Art. 8.8 GAV 35 Minuten bezahlte Reisezeit an. Ohne diese Vertragsbindung darf nicht pauschal derselbe Abzug vorgenommen werden. Die tatsächlichen 60 Minuten sind in beiden Fällen separat zu dokumentieren.
Samstagsarbeit: Meldepflicht und zwei Kontingente beachten
Grundsätzlich gilt die Fünftagewoche von Montag bis Freitag. Samstagsarbeit bleibt die Ausnahme und ist im hier behandelten Vertragsgebiet bis spätestens Freitag um 15.00 Uhr der zuständigen Regionalen Paritätischen Berufskommission (RPBK) zu melden. Es handelt sich um eine Meldung, nicht um eine generelle Bewilligungspflicht. Gesetzliche Schutzvorschriften bleiben vorbehalten.
Ob ein Lohnzuschlag anfällt, hängt von zwei Kontingenten ab: dem Betriebskontingent nach Mitarbeiterzahl und dem persönlichen Kontingent von maximal drei zuschlagsfreien Samstagen pro Mitarbeitenden und Kalenderjahr. Ist eines ausgeschöpft, sind weitere Samstagsstunden mit 25 % Lohnzuschlag zuzüglich Anteil am 13. Monatslohn abzurechnen. Die Zahlung erfolgt mit dem Folgemonatslohn und ist separat auszuweisen. Auch zuschlagsfreie Samstage bleiben meldepflichtig.
Ferien, Spesen und 13. Monatslohn sauber abbilden
Der Ferienanspruch hängt vom Alter ab: grundsätzlich 27 Arbeitstage bis zum vollendeten 20. Altersjahr, 22 Arbeitstage zwischen vollendetem 20. und vollendetem 50. Altersjahr sowie 27 Arbeitstage ab vollendetem 50. Altersjahr. Die Angaben beziehen sich auf eine Fünftagewoche. Bei Teilzeit und unterjährigen Beschäftigungen ist der Anspruch passend in Tage oder Stunden umzusetzen.
Für auswärtige Verpflegung sieht der GAV zwei Varianten vor: eine Monatspauschale von CHF 275 bei Vollzeit oder eine Einzelentschädigung von maximal CHF 23 pro Mahlzeit unter den jeweiligen Voraussetzungen und gegen Quittung. Die gewählte Variante, Pensumsanpassungen und zulässige Abzüge bei Absenzen müssen nachvollziehbar sein. Eine Spesenpauschale ersetzt keine Prüfung der vertraglichen Bedingungen.
Zusätzlich besteht nach den Voraussetzungen des GAV Anspruch auf einen 13. Monatslohn. Eintritt, Austritt und variable Lohnbestandteile sind dabei korrekt zu berücksichtigen. Versicherungsleistungen, Vollzugsbeiträge sowie Aus- und Weiterbildungsbeiträge und die separat geregelten VRM-Beiträge gehören ebenfalls in eine vollständige Kontrolle der Personaladministration.
Was Sie in Ihrem Betrieb jetzt prüfen sollten
- Unterstellung und Art der Vertragsbindung pro Betrieb beziehungsweise Betriebsteil dokumentieren.
- Funktion, Qualifikation und Erfahrung der Mitarbeitenden mit der Lohnkategorie abgleichen.
- Arbeits- und Reisezeit getrennt erfassen und Tagesrapporte mit der Arbeitszeitkontrolle abstimmen.
- Samstagsmeldungen sowie Betriebs- und Personenkontingente laufend nachführen.
- Ferien, Spesen, Zuschläge und 13. Monatslohn in der Lohnsoftware nachvollziehbar einrichten.
- Bei Jahresende und Austritt Zeitsaldi prüfen und die Arbeitszeitkontrolle aushändigen.
Wie Horus Treuhand Sie unterstützt
Eine nachvollziehbare Personaladministration verbindet Arbeitsverträge, Rapporte und Lohnabrechnungen. Horus Treuhand unterstützt Sie bei Löhnen und der damit verbundenen Administration. Gemeinsam klären wir, welche Angaben für Ihren Betrieb vorliegen müssen und wie sich die Abrechnung verlässlich organisieren lässt. Bei strittigen Unterstellungs- oder Auslegungsfragen ist die zuständige paritätische Berufskommission einzubeziehen.
Quellen und Rechtsgrundlagen
- GAV für das Maler- und Gipsergewerbe 2026–2029, insbesondere Art. 1, 5 und 8–12 (Originalvertrag)
- Bundesratsbeschluss vom 11. August 2026 zur Allgemeinverbindlicherklärung, BBl 2026 2185
- ZPBK: Hinweise zu Allgemeinverbindlicherklärung, Arbeitszeitkontrolle und Reisezeit
- SMGV: GAV, Arbeitszeitkontrolle und Meldung von Samstagsarbeit
- SECO: Arbeitszeiterfassung – Beginn, Ende und Pausen
Dieser Beitrag bietet eine allgemeine Orientierung. Für die Beurteilung sind Ihr konkreter Sachverhalt, der massgebende Zeitraum und gegebenenfalls das kantonale Recht entscheidend.